江西化工产业观察:从萤石锂云母到精细化工助剂的价值跃迁
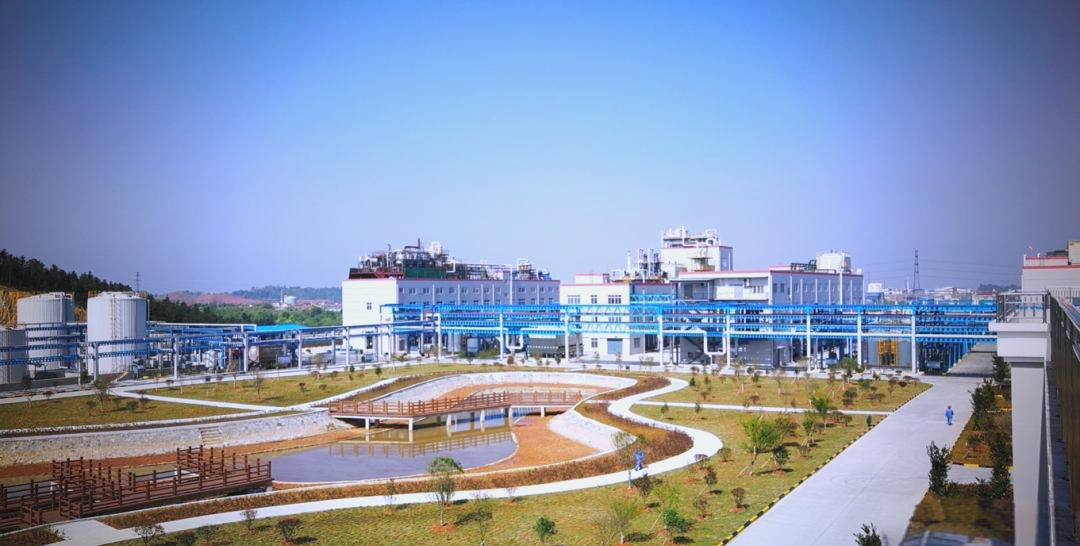
在中国化工产业的区域版图上,江西常被视为"资源型选手"。但过去十年,这个中部省份的化工产业结构已经发生明显位移:上游依托萤石、锂云母、岩盐等矿产与盐卤资源,中游在有机硅、氟化工、锂电材料等赛道形成集群,下游则向精细化工产品与化工助剂延伸。读懂这条链条,对采购方判断化工产品价格走势、筛选化工原料厂家,都具有现实意义。
一、资源底色:萤石、锂云母与岩盐构成的三条主线
江西化工的起点是矿产。赣东北、赣南的萤石资源储量长期位居全国前列,为氟化工产业链提供了稳定原料;宜春则凭借锂云母矿,成为业内公认的"亚洲锂都",已探明氧化锂储量在全国占比约三成,直接带动了碳酸锂、氢氧化锂及正极材料的产能聚集。此外,樟树、新干一带的岩盐与盐卤资源,支撑起氯碱、纯碱等基础化工分支。
这三条主线决定了江西化工原料供应商的品类结构:氟化物、锂盐、氯碱产品供应相对集中,而高附加值衍生物仍有较大缺口。
二、集群格局:有机硅、炼化一体化与锂电材料三足鼎立
永修星火工业园是国内有机硅单体的重要生产基地,单体产能位居行业前列,围绕其形成的硅油、硅橡胶、硅烷偶联剂配套企业超过数十家,是江西精细化工产品最具辨识度的板块。九江则依托沿江区位和中石化九江石化的炼化一体化装置,形成芳烃、聚丙烯、苯乙烯等基础化工产品输出能力,原油综合加工规模达到800万吨级。赣西、赣南则围绕锂电材料形成新一轮投资密集区。
据行业公开统计,江西石化化工产业营业收入已稳定在数千亿元量级,其中九江、南昌、宜春、赣州四地贡献了大部分份额。这种"龙头+园区"的结构,使得省内化工产品价格对上游原料波动的传导相对迅速。
三、短板与跃迁:从基础原料到化工助剂的攀爬
客观而言,江西化工的短板在于产品结构偏上游。基础化工原料占比高,专用化学品、电子化学品、水处理剂、塑料助剂等化工助剂品类相对薄弱。近年来,吉安、抚州的医药中间体,赣州的稀土功能材料与电子级氟化物,正在填补这一空缺。
对下游用户来说,这意味着一个判断:在江西采购通用化工原料,供给充足、物流半径短;而采购定制化精细化工产品,则需要更严格地核查供应商的批次稳定性与检测能力。
四、约束条件:沿江一公里与园区化改造
长江经济带"共抓大保护"政策实施后,江西沿江1公里范围内的化工企业经历了搬迁、改造与关闭,省内化工项目基本完成园区化集中。这一过程短期抬高了企业合规成本,中长期则提升了行业集中度,也让留存下来的江西化工公司在安全、环保、质量体系上更具可比性。
五、采购视角:如何甄别江西化工原料厂家
- 核查危化品经营与生产许可资质,确认经营范围覆盖所需品类;
- 索取批次质检报告(COA)与安全技术说明书(MSDS),关注关键指标波动区间;
- 了解原料来源,萤石系、锂系产品价格与矿产端联动明显;
- 评估仓储与物流条件,江西内陆运输成本对化工产品价格影响不可忽视。
以利凯化工为代表的一批江西本土化工原料供应商,正是在这一逻辑下成长起来:依托省内资源与园区配套,向涂料、塑料、水处理、纺织印染等行业稳定供应基础原料与配套助剂,在供货连续性与技术服务响应上形成了自身节奏。
从资源输出到价值输出,江西化工仍处在爬坡阶段。对采购方而言,理解这条产业链的资源约束与集群特征,比单纯比价更能锁定长期稳定的合作关系。